IGMI-R JULHO 2025
Índice Geral do Mercado Imobiliário Residencial (IGMI-R)
O Índice Geral do Mercado Imobiliário Residencial (IGMI-R) registrou alta de 2,10% em julho, acelerando em relação ao avanço de 1,19% observado em junho. Esse ganho no curto prazo impulsionou o acumulado em 12 meses, que passou de 11,73% para 12,88%, sinalizando a continuidade do movimento de valorização dos imóveis residenciais no país.
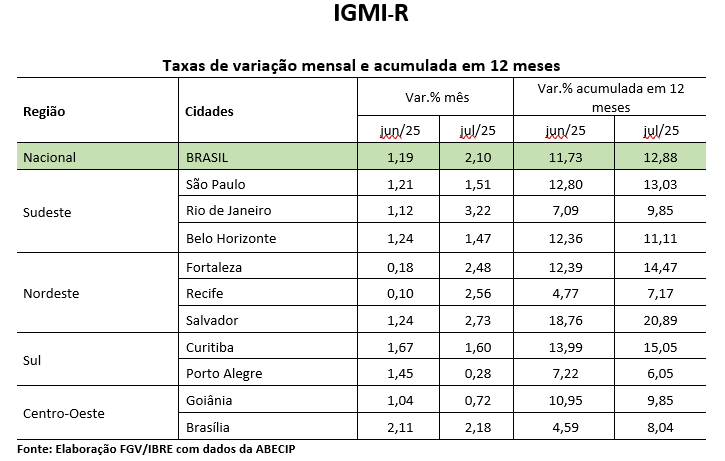
A leitura regional do Índice Geral do Mercado Imobiliário Residencial (IGMI-R) revela trajetórias divergentes entre as grandes regiões do país. No Sudeste e no Nordeste, todas as cidades integrantes apresentaram aceleração, sinalizando maior dinamismo nos mercados locais. Já nas regiões Sul e Centro-Oeste, o índice apontou desaceleração em algumas capitais, indicando perda de fôlego no ritmo de valorização. Esses movimentos refletem as particularidades de cada mercado, condicionadas por fatores como oferta de imóveis, intensidade da demanda habitacional.
No Sudeste — maior mercado imobiliário do país e com peso relevante na formação do índice nacional — todas as capitais analisadas registraram aceleração da variação mensal entre junho e julho. O destaque foi o Rio de Janeiro, onde a taxa passou de 1,12% para 3,22%, configurando a maior alta do período. Em São Paulo, o índice avançou de 1,21% para 1,51%, enquanto em Belo Horizonte subiu de 1,24% para 1,47%. O desempenho conjunto dessas capitais reforça a influência da região nos preços do mercado imobiliário brasileiro e evidencia como seus movimentos tendem a direcionar o comportamento do índice nacional.
No Nordeste, todas as capitais analisadas voltaram a registrar aceleração tanto na variação mensal quanto na interanual. O destaque foi Salvador, cuja taxa mensal avançou de 1,24% em junho para 2,73% em julho, enquanto o acumulado em 12 meses passou de 18,76% para 20,89%. Recife e Fortaleza seguiram a mesma trajetória, com elevação em ambos os horizontes de comparação. Esse comportamento sincronizado evidencia a consistência do movimento de valorização na região, sustentado por fatores estruturais de demanda e pela atratividade crescente desses mercados.
Na região Sul, todas as capitais analisadas registraram desaceleração na variação mensal dos preços residenciais. O movimento foi mais intenso em Porto Alegre, onde a taxa recuou de 1,45% em junho para 0,28% em julho, levando o acumulado em 12 meses de 7,22% para 6,05%. Em Curitiba, a variação mensal também perdeu fôlego, passando de 1,67% para 1,60%, mas a trajetória de mais longo prazo foi distinta: no acumulado em 12 meses, a taxa avançou de 13,99% para 15,05%. Essa combinação de sinais evidencia a heterogeneidade do mercado, no qual pressões de curto prazo coexistem com tendências de valorização mais persistentes.
No Centro-Oeste, o desempenho foi marcado por trajetórias contrastantes. Em Brasília, única capital da região a registrar aceleração tanto na taxa mensal quanto na interanual, o índice avançou de 2,11% em junho para 2,18% em julho, enquanto a variação acumulada em 12 meses saltou de 4,59% para 8,04%. Já em Goiânia, o cenário foi oposto: a taxa mensal recuou de 1,04% para 0,72%, acompanhada de uma leve redução na comparação interanual, de 10,95% para 9,85%. Esse contraste evidencia a diversidade de dinâmicas dentro da região, refletindo fatores locais que afetam tanto a liquidez do mercado quanto as condições de valorização dos imóveis.
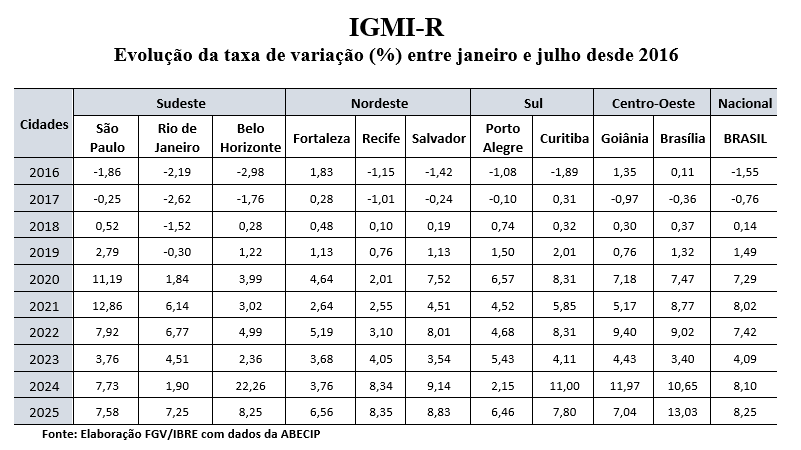
Até julho de 2025, o IGMI-R nacional acumulou alta no ano de 8,25%, o maior ritmo de valorização para o período desde o início da divulgação do IGMIR. O resultado confirma que o mercado imobiliário permanece aquecido, consolidando a trajetória de crescimento. Entre as capitais, Brasília manteve posição de destaque: a variação acumulada no ano passou de 10,65% em 2024 para 13,03% em 2025, permanecendo em patamar elevado. Já em Porto Alegre, embora o índice tenha exibido a menor taxa acumulada no ano até julho, com 6,46% de variação, o movimento foi de forte aceleração em relação ao mesmo período de 2024, quando registrou a marca de 2,15%. O desempenho observado entre janeiro e julho de 2025 reforça a intensificação do dinamismo nos preços de imóveis residenciais, com sinais consistentes de valorização em diferentes regiões do país.
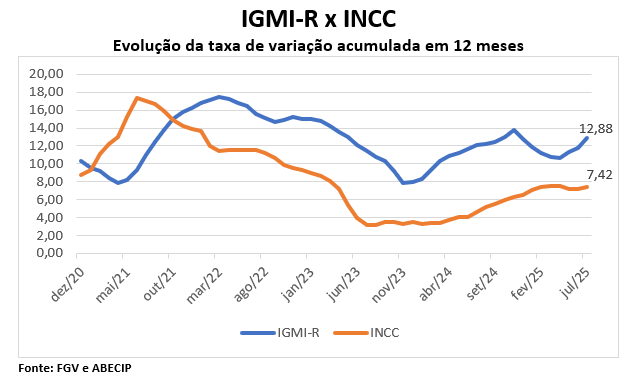
A evolução da taxa de variação acumulada em 12 meses mostra que o IGMI-R vem se mantendo em trajetória de aceleração mais intensa que o INCC, ampliando o diferencial entre a valorização dos imóveis residenciais e os custos da construção. Enquanto o INCC, indicador que reflete a evolução dos custos de obras, apresenta um movimento de maior estabilidade, o IGMI-R evidencia a alta dos preços dos imóveis residenciais, sustentado pela combinação de demanda firme e oferta de crédito ainda favoráveis. Esse descolamento sugere que a dinâmica recente dos preços residenciais não se explica apenas pelos custos de construção e do crédito, mas também por fatores estruturais de oferta e demanda no setor habitacional.
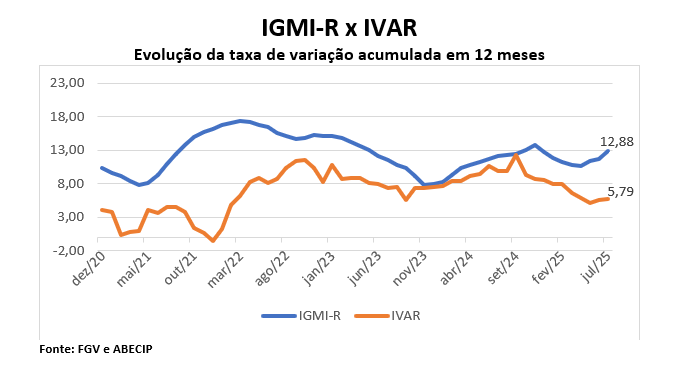
A comparação entre o IGMI-R e o IVAR na variação acumulada em 12 meses revela trajetórias distintas, mas complementares, dentro do mercado imobiliário. Enquanto o IGMI-R capta a valorização dos imóveis residenciais, refletindo o preço de ativos no mercado de compra e venda, o IVAR acompanha a dinâmica dos contratos de locação. Nos últimos meses, observa-se que o IGMI-R mantém um ritmo mais acelerado, indicando valorização patrimonial, ao passo que o IVAR mostra uma trajetória menos intensa, ainda que consistente, sugerindo ajustes mais graduais nos aluguéis.

Em julho de 2025, o Índice Geral do Mercado Imobiliário Residencial (IGMI-R) acumulou alta de 12,88% em 12 meses, mais que o dobro da inflação oficial medida pelo IPCA, de 5,23% no mesmo período. Esse descompasso revela que os preços dos imóveis seguem uma dinâmica própria, pouco condicionada ao comportamento da cesta de consumo das famílias. A manutenção desse diferencial tem raízes na rigidez estrutural da oferta, no impacto ainda presente do encarecimento dos insumos da construção e na resiliência da demanda em segmentos e regiões metropolitanas específicas. Como consequência, os imóveis continuam a se destacar como um ativo de preservação de valor, especialmente em momentos de incerteza econômica, reafirmando seu apelo tanto para famílias quanto para investidores.
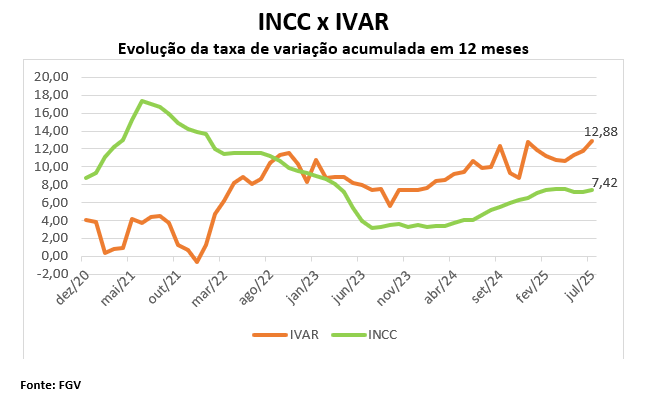
A evolução da taxa acumulada em 12 meses mostra uma relação interessante entre o INCC, que mede a variação dos custos da construção civil, e o IVAR, que acompanha a dinâmica dos contratos de aluguel residencial. Enquanto o INCC reflete pressões vindas principalmente de mão de obra e insumos, o IVAR traduz a resposta do mercado locatício à renda das famílias e às condições de oferta e demanda por moradia. Em diversos momentos recentes, os dois indicadores apresentaram trajetórias dissociadas: mesmo com o arrefecimento dos custos de construção, os aluguéis mantiveram trajetória de alta, sugerindo que a valorização do mercado de locação é impulsionada mais pela escassez relativa de imóveis e pela demanda aquecida do que pelos custos de edificação.