
IGMI-R Setembro 2025
Índice Geral do Mercado Imobiliário Residencial (IGMI-R)
O IGMI-R, índice que mede a valorização dos imóveis residenciais, avançou 2,28% em setembro, acelerando frente aos 1,79% de agosto. A taxa acumulada em 12 meses acelerou de 13,96% para 15,39%, sinalizando a continuidade da valorização dos imóveis residenciais no país.
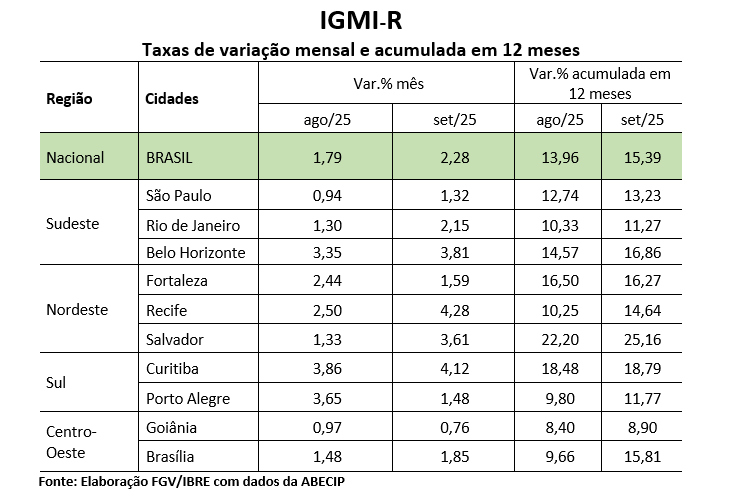
A leitura regional do IGMI-R mostra que apenas três cidades registraram desaceleração entre agosto e setembro. Das quatro regiões acompanhadas pelo índice, apenas o Sudeste não apresentou recuo nas taxas de variação entre suas capitais. Na região, o movimento foi de aceleração em todas as cidades componentes: São Paulo passou de 0,94% para 1,32%, Rio de Janeiro de 1,30% para 2,15% e Belo Horizonte de 3,35% para 3,81%.
No Nordeste, o avanço também predominou. Recife acelerou de 2,50% para 4,28% e Salvador de 1,33% para 3,61%, enquanto Fortaleza foi a exceção, com variação mais moderada, passando de 2,44% para 1,59%.
Na região Sul, os movimentos foram mistos: Curitiba seguiu em alta de 3,86% para 4,12%, ao passo que Porto Alegre desacelerou expressivamente, de 3,65% para 1,48%. Já no Centro-Oeste, o comportamento também foi divergente — Brasília apresentou aceleração de 1,48% para 1,85%, enquanto Goiânia registrou leve desaceleração, de 0,97% para 0,76%.
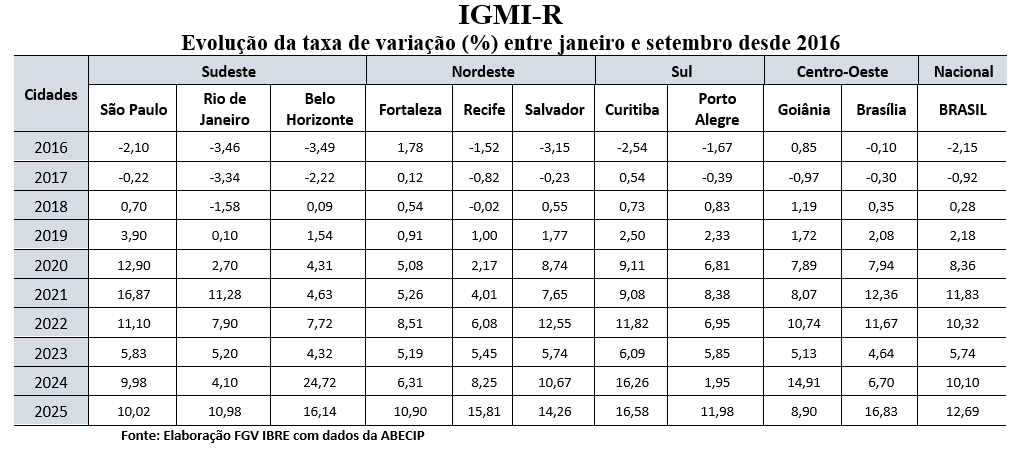
De janeiro a setembro de 2025, o IGMI-R nacional acumula alta de 12,69% no ano, a maior variação para o período desde 2016. O resultado confirma o aquecimento do mercado imobiliário residencial e consolida a tendência de recuperação observada nos últimos anos.
Entre as capitais, Brasília segue em destaque, com a taxa acumulada passando de 6,70% em 2024 para 16,83% em 2025, mantendo-se em um dos níveis mais elevados da série. Goiânia, por outro lado, registrou 8,90% de variação de preços acumulada no ano e desacelerou de forma expressiva em relação ao mesmo intervalo de 2024, quando registrou alta de 14,91%.
No conjunto das cidades acompanhadas, o desempenho entre janeiro e setembro de 2025 reforça o dinamismo dos preços residenciais, com oito das dez capitais analisadas registrando altas superiores às observadas em 2024 no mesmo período.
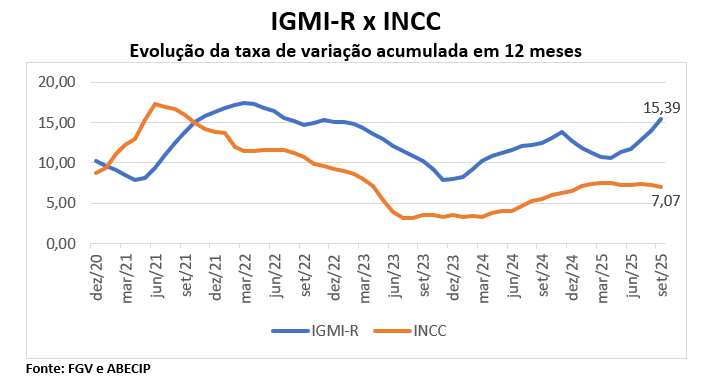
Em 12 meses, o IGMI-R acelerou em ritmo superior ao INCC, ampliando o hiato entre a valorização dos imóveis residenciais e os custos de construção. Enquanto o INCC se mantém relativamente estável — refletindo a trajetória mais contida dos insumos e da mão de obra, o IGMI-R aponta para um mercado imobiliário em reaquecimento, sustentado por demanda resiliente e condições de crédito ainda favoráveis. Essa divergência sugere que a recente valorização dos imóveis não decorre apenas da elevação dos custos de obra, mas também de fatores estruturais de oferta e demanda nos grandes centros urbanos, como o baixo nível de estoques, o avanço das rendas e a recomposição gradual da confiança das famílias e investidores.
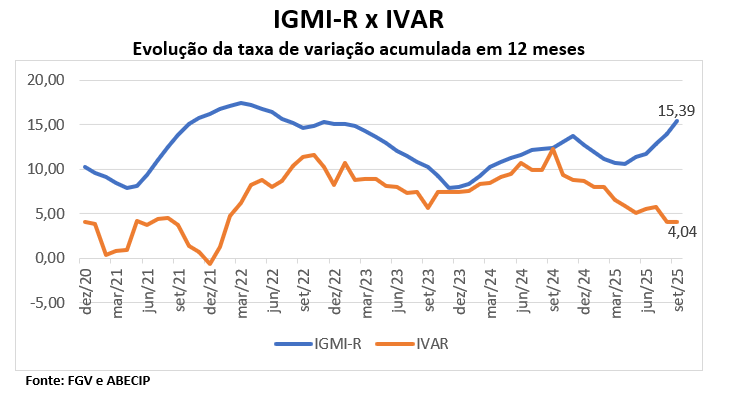
A variação acumulada em 12 meses evidencia movimentos opostos, porém complementares, entre o IGMI-R e o IVAR. O IGMI-R mantém ritmo de aceleração, alcançando 15,39% em setembro de 2025 — sinal de ganhos patrimoniais expressivos e de um mercado ainda aquecido. Já o IVAR, que acompanha a evolução dos contratos de locação, mostra desaceleração gradual, com alta de 4,04% em 12 meses, indicando reajustes de aluguel mais contidos. Essa divergência reforça a leitura de um mercado imobiliário em maturação, no qual a valorização dos ativos ocorre em ritmo superior ao dos aluguéis, refletindo restrições de oferta e demanda firme nas principais capitais.
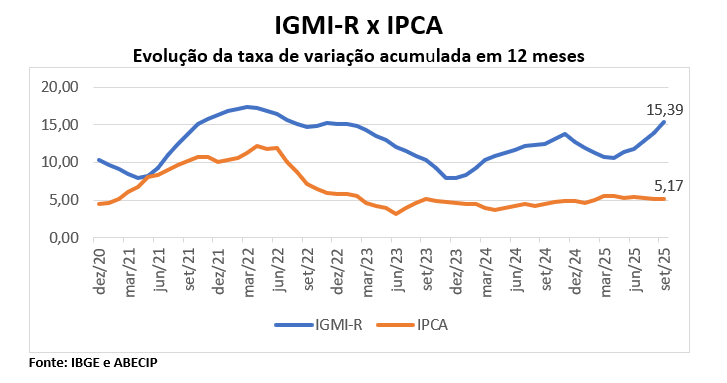 O resultado acumulado do IGMI-R nos últimos 12 meses, até setembro, registrou alta 15,39%, quase o triplo do IPCA, que registrou 5,17% no mesmo período. Esse descompasso evidencia que os preços dos imóveis seguem uma dinâmica própria, menos sensível à cesta de consumo das famílias, e pode conter ainda o efeito residual do encarecimento dos insumos da construção e da demanda ainda resiliente em determinados segmentos e regiões metropolitanas. Nesse contexto, o imóvel parece estar se comportando como como ativo para preservação de valor em períodos de incerteza, tanto para famílias quanto para investidores.
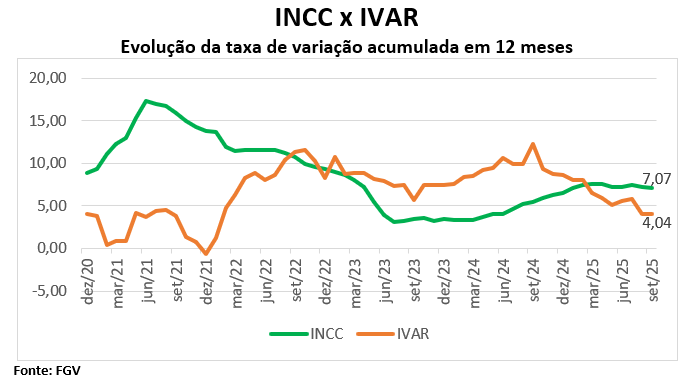
O INCC e IVAR nem sempre caminham na mesma direção. O INCC mede os custos de construção, refletindo a variação dos preços de materiais, equipamentos e mão de obra, enquanto o IVAR acompanha os preços de locação, mais diretamente influenciados pela renda das famílias e pelo equilíbrio entre oferta e demanda de imóveis. Em setembro de 2025, o INCC acumula alta de 7,07%, ao passo que o IVAR avança 4,04%, reforçando a dissociação entre custos de obra e dinâmica dos aluguéis. Mesmo em períodos de desaceleração dos custos de construção, o mercado locatício pode manter reajustes positivos — movimento que reflete oferta restrita, demanda persistente e realinhamento gradual dos contratos após o pico inflacionário de 2022.


