
IGMI-R NOVEMBRO 2024
Índice Geral do Mercado Imobiliário Residencial (IGMI-R)
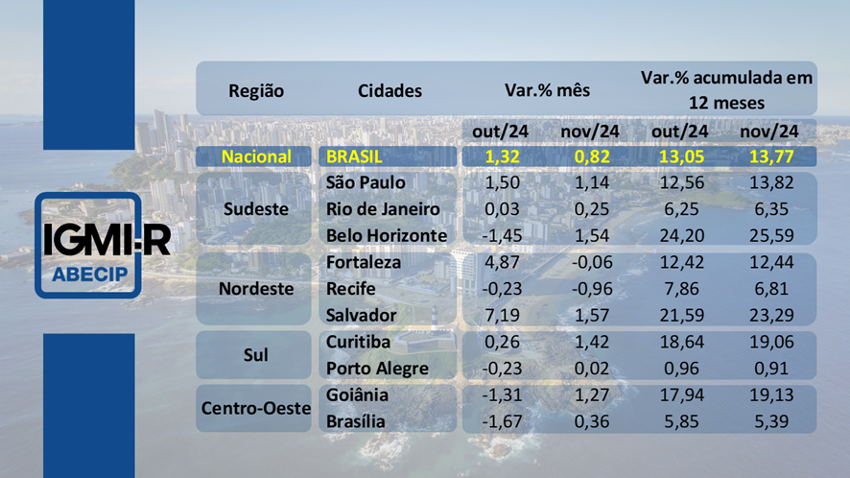
O Índice Geral do Mercado Imobiliário Residencial (IGMI-R) registrou alta de 0,82% em novembro, desacelerando em relação à alta de 1,32% observada em outubro. Mesmo com esse resultado, a taxa interanual continuou acelerando, passando de 13,05% em outubro para 13,77% em novembro.
Fonte: Elaboração FGV IBRE com dados da ABECIP
Em novembro, o IGMI-R registrou aceleração em seis das dez cidades analisadas. Em três das quatro regiões analisadas do país, pelo menos uma cidade apresentou aumento no índice em comparação a outubro. Apenas no Nordeste, as três cidades representadas tiveram resultados inferiores aos do mês anterior. No Sudeste, o destaque foi Belo Horizonte, onde a variação saltou de -1,45% para 1,54%. No Sul, Curitiba registrou o maior avanço, com a taxa de variação subindo de 0,26% para 1,42%. No Centro-Oeste, Goiânia apresentou a maior aceleração, passando de -1,31% para 1,27%.
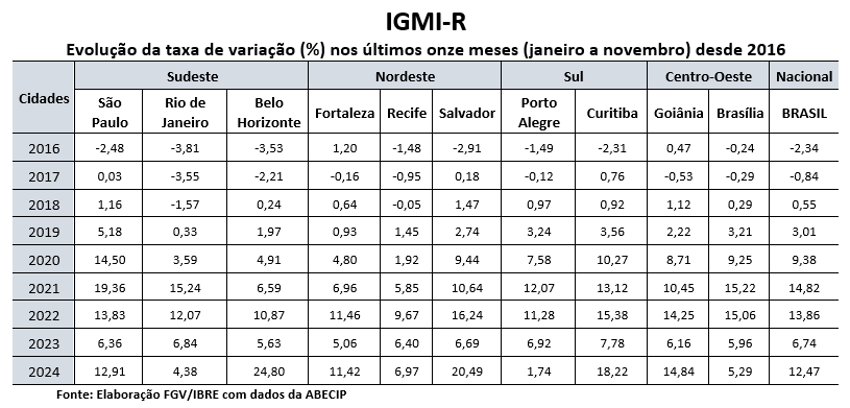
A variação acumulada do IGMI-R nos primeiros onze meses de 2024 alcançou 12,47%, a segunda maior para esse período desde 2021, evidenciando o aquecimento do mercado imobiliário ao longo do ano. Esse movimento de alta foi verificado também em diversas cidades que compõem o índice, abrangendo todas as grandes regiões do país, o que aponta para uma aceleração generalizada em várias localidades do território nacional. Entre os destaques, estão Belo Horizonte, com uma alta acumulada de 24,80%, Curitiba com 18,22% e Salvador com 20,49%.
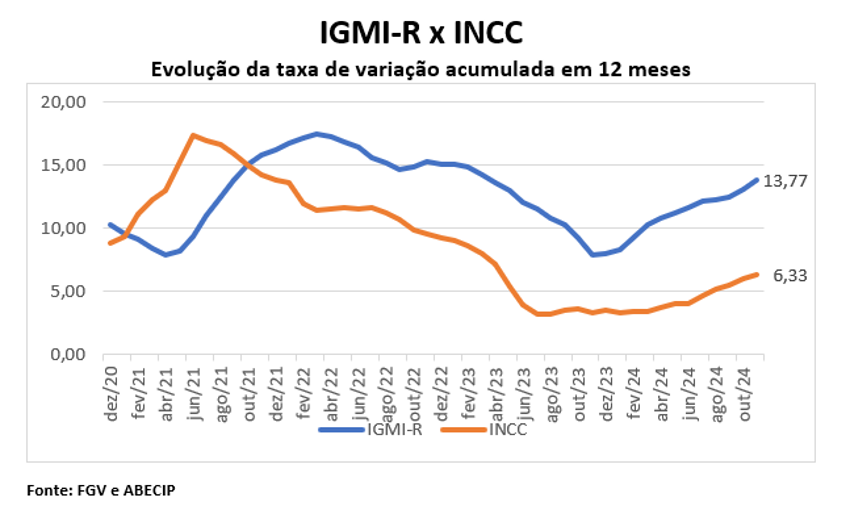
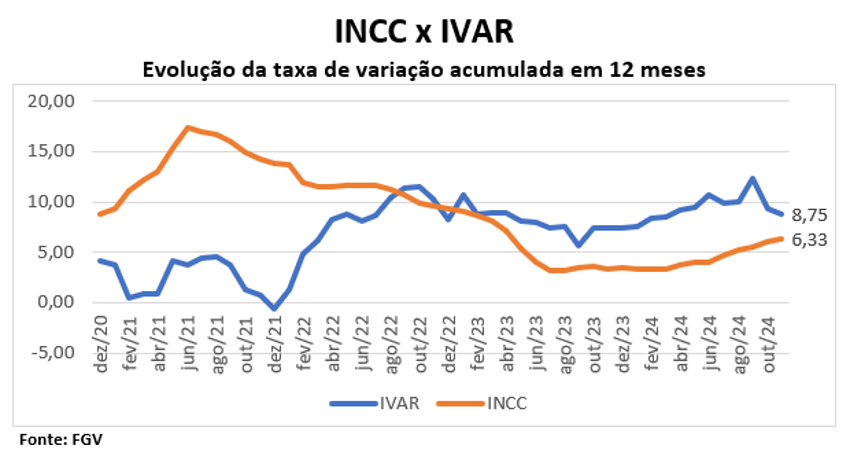
A interação entre o IGMI-R e o Índice Nacional de Custo da Construção (INCC) é um ponto relevante, sugerindo que o INCC pode atuar como um indicador antecedente para os movimentos do IGMI-R, ainda que com defasagens temporais. No período entre 2020 e 2021, o INCC apresentou forte alta devido ao aumento dos custos de insumos e mão de obra no setor, pressionando os preços dos imóveis e contribuindo para a elevação do IGMI-R entre 2021 e 2022. Posteriormente, a desaceleração do INCC em 2022 e 2023 não resultou imediatamente em uma retração do IGMI-R, que manteve um crescimento moderado, refletindo a inércia dos preços residenciais e outros fatores como condições de financiamento e demanda. A recente retomada do INCC em 2024 sugere que novas pressões sobre os preços dos imóveis podem surgir, consolidando o papel do índice como um possível antecipador de tendências no mercado imobiliário.
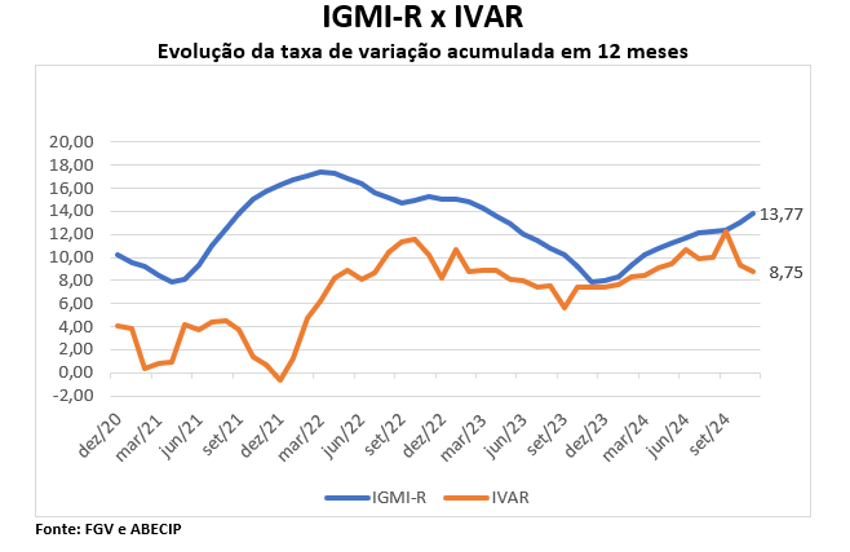
O cenário atual reforça resiliência do setor imobiliário. Os preços dos aluguéis, medidos pelo Índice de Variação dos Aluguéis Residenciais (IVAR), estão desacelerando, a variação interanual média passou de 9,32% para 8,75%, em comparação ao Índice Geral do Mercado Imobiliário Residencial (IGMI-R), que avançou 13,77% no mesmo período.
Esses números contrastam significativamente com o Índice de Preços ao Consumidor Amplo (IPCA), que, embora tenha registrado uma leve aceleração, ainda se mantém distante dos índices do mercado imobiliário, com uma taxa interanual de 4,87% até novembro de 2024.
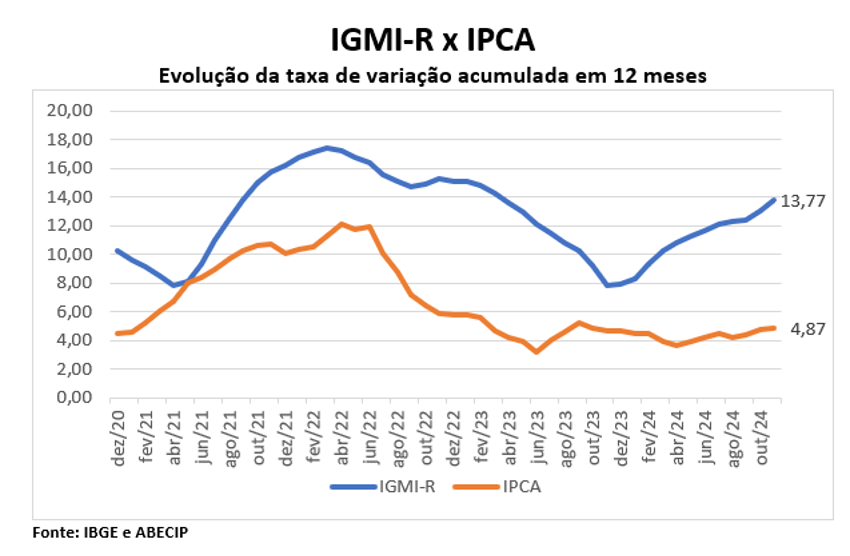
Outro indicador do mercado imobiliário, o Índice Nacional de Custo da Construção (INCC), apresentou uma nova aceleração em sua taxa interanual, que subiu de 5,98% em outubro para 6,33% em novembro. Já para o Índice de Variação dos Aluguéis Residenciais (IVAR) a taxa interanual passou de 9,32% para 8,75%. Esses dados indicam que o setor de construção continua aquecido, conforme ilustrado no gráfico a seguir.
O crescimento real observado no mercado imobiliário, mesmo em um contexto de inflação dentro da faixa de tolerância da meta, reforça o bom desempenho do setor. Esse cenário destaca não apenas a resiliência, mas também a capacidade de adaptação e o dinamismo do mercado imobiliário, que continua a se consolidar como um pilar essencial da economia, capaz de prosperar mesmo diante de desafios macroeconômicos.

