
IGMI-R MAIO 2025
Índice Geral do Mercado Imobiliário Residencial
(IGMI-R)
O Índice Geral do Mercado Imobiliário Residencial (IGMI-R) subiu 1,44% em maio, mostrando aceleração frente à variação de 0,86% registrada em abril. O índice acumulado em 12 meses avançou de 10,63% para 11,36%, indicando continuidade no processo de valorização dos imóveis residenciais. Esse movimento ocorre mesmo com a elevação da taxa básica de juros (Selic), que atualmente está em 15% ao ano, o que reforça a resiliência do setor diante de um cenário monetário mais restritivo.
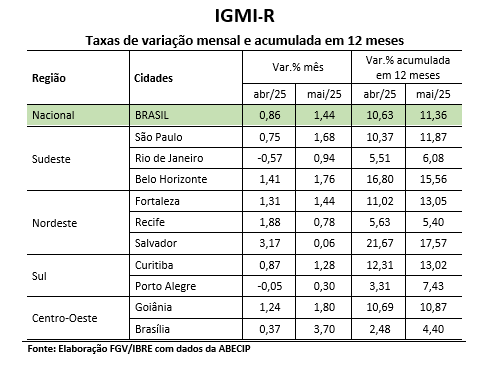
A leitura regional do Índice Geral do Mercado Imobiliário Residencial (IGMI-R) revela dinâmicas heterogêneas entre os principais centros urbanos do país, refletindo as particularidades locais de oferta, demanda e acesso ao crédito.
No Sudeste — maior mercado imobiliário do país e com peso significativo na composição do índice nacional — todas as cidades analisadas registraram aceleração na variação mensal. No entanto, no acumulado em 12 meses, apenas Belo Horizonte apresentou desaceleração, com a taxa interanual recuando de 16,80% para 15,56%.
No Nordeste, apenas Fortaleza exibiu aceleração tanto na variação mensal quanto na interanual. A taxa mensal subiu de 1,31% para 1,44%, enquanto a variação acumulada em 12 meses avançou de 11,02% para 13,05%.
Na região Sul, todas as cidades também mostraram aceleração nas taxas mensal e interanual. O destaque foi Curitiba, onde a variação mensal saltou de 0,87% para 1,28% e a interanual avançou de 12,31% para 13,02%.
Por fim, no Centro-Oeste, o movimento de aceleração foi generalizado entre as capitais analisadas, com destaque expressivo para Brasília. A capital federal registrou um forte avanço na variação mensal, que passou de 0,37% para 3,70%, e na interanual, que subiu de 2,48% para 4,40%.
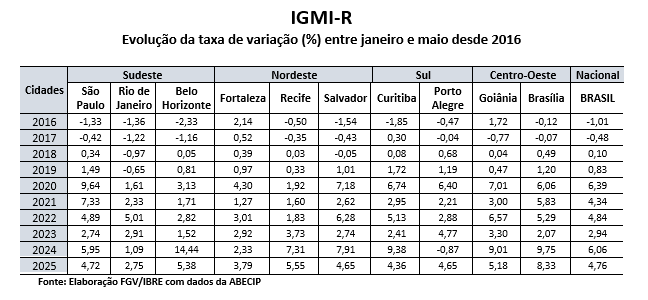
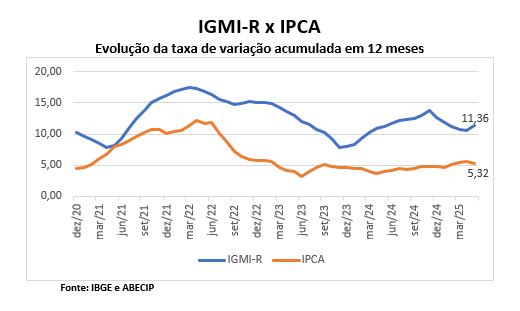
A desaceleração da taxa interanual do IGMI-R, iniciada em novembro de 2024, reforça os sinais de arrefecimento gradual no mercado imobiliário residencial. Em maio de 2025, o índice acumula alta de 11,36% em 12 meses, abaixo do pico observado no início do atual ciclo de recuperação.
A relação entre o IGMI-R e o Índice Nacional de Custo da Construção (INCC) continua merecendo atenção especial, uma vez que o INCC frequentemente antecipa movimentos nos preços dos imóveis residenciais. O gráfico confirma essa correlação com defasagem: as pressões de custo registradas em 2021 foram seguidas por uma trajetória ascendente do IGMI-R. Evento semelhante ocorreu em 2022 com a queda do INCC, cuja correlação pode ser observada pelo IGMIR, acompanhando o mesmo movimento de redução, até registrar sua mínima em meados de 2023. Mais recentemente, o INCC retomou uma trajetória de alta, passando de cerca de 4% para 7,24% no acumulado em 12 meses até maio de 2025, período em que o IGMI-R também avançou, atingindo 11,36%. Esse movimento indica a tendência de novos repasses de custos às unidades habitacionais.
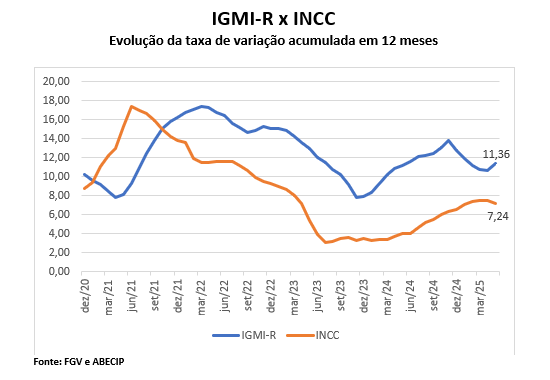
A análise da correlação entre o IGMI-R e o INCC segue relevante para compreender a formação dos preços. Embora os custos da construção se transmitam com defasagem, o INCC voltou a acelerar, alcançando 7,24% em maio impacta novos lançamentos — sobretudo no segmento de médio padrão, mais sensível a preço. Em contrapartida, os sinais de inflexão no ciclo monetário começam a influenciar positivamente a demanda.
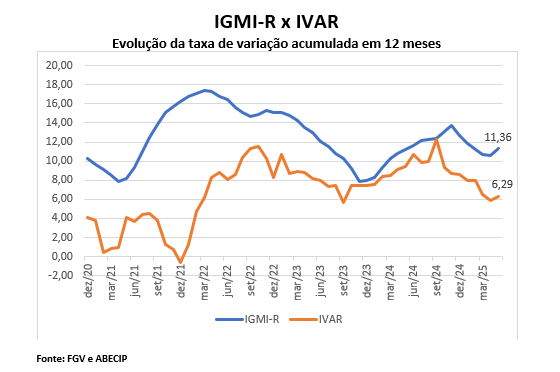
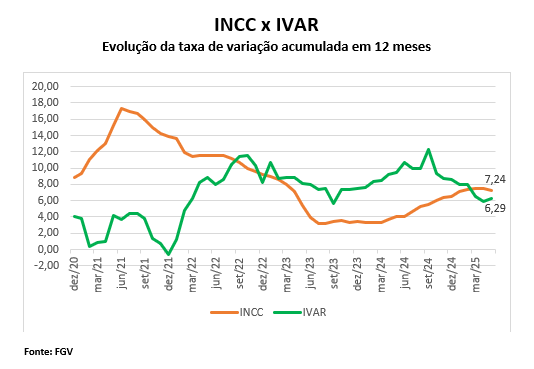
Em contraste com os preços de venda, o Índice de Variação dos Aluguéis Residenciais (IVAR) tem mostrado desaceleração mais acentuada.Após o pico registrado no segundo semestre de 2024, a taxa interanual recuou para 6,29% em maio de 2025. Apesar de alguma resiliência em capitais específicas, o ritmo de reajustes vem perdendo força, indicando possível ponto de inflexão no mercado de locação. A política monetária restritiva, com Selic elevada, pressiona a renda das famílias e o emprego, tornando os locatários mais seletivos e reduzindo sua disposição para novos aumentos. Com isso, os repasses de preços encontram limites mais claros, o que tende a moderar reajustes futuros e aliviar pressões inflacionárias no setor habitacional.
A comparação entre o IGMI-R e o IPCA evidencia uma dissociação relevante entre a inflação geral e a dinâmica dos preços no mercado imobiliário residencial. Enquanto o IPCA acumulou 5,32% em 12 meses até maio de 2025, o IGMI-R registrou alta de 11,36% no mesmo período. Mesmo com a desaceleração iniciada em meados de 2022, os preços dos imóveis seguem pressionados por fatores estruturais, como o alto custo da construção, a escassez de unidades em áreas centrais e a rigidez da oferta em grandes centros urbanos. A transmissão da política monetária ao setor também é mais lenta, devido à natureza de longo prazo dos contratos e à inércia do mercado. Assim, o setor imobiliário mantém uma dinâmica própria, menos sensível ao ciclo desinflacionário da economia. No entanto, os sinais recentes de arrefecimento no IGMI-R podem marcar o início de uma convergência gradual com os fundamentos macroeconômicos.
A análise comparativa entre custos de produção e preços de locação revela uma divergência significativa no mercado imobiliário. O Índice Nacional de Custo da Construção (INCC) voltou a acelerar na taxa interanual, atingindo 7,24% em maio de 2025, após um período de alívio entre 2022 e meados de 2023. A alta reflete a retomada das pressões sobre insumos, mão de obra e materiais. Em contrapartida, o Índice de Variação dos Aluguéis Residenciais (IVAR) desacelerou para 6,29%, após picos superiores a 10% em 2024. Essa assimetria evidencia trajetórias distintas: enquanto a cadeia produtiva segue pressionada por custos crescentes, o mercado de locação já sente os efeitos da política monetária contracionista, com menor espaço para repasses. O descompasso entre custos e preços tende a comprimir margens de rentabilidade e pode influenciar negativamente futuras decisões de investimento no segmento habitacional.
O IGMI-R mantém-se como indicador estratégico para monitorar a dinâmica do setor. Sua granularidade regional e sensibilidade conjuntural o tornam referência para incorporadoras, instituições financeiras, gestores de ativos e formuladores de políticas públicas. Os dados dos próximos meses serão cruciais para determinar se o atual movimento configura uma inflexão estrutural ou apenas uma pausa temporária em um setor moldado por variáveis macroeconômicas e custo do capital.


