
IGMI-R DE MAIO DE 2026
Índice Geral do Mercado Imobiliário Residencial
(IGMI-R)
Em maio, os preços dos imóveis residenciais continuaram subindo, mas em menor ritmo. O IGMI-R registrou alta de 0,53%, abaixo dos 0,67% observados em abril. No acumulado em 12 meses, a taxa também perdeu força, recuando de 19,53% para 18,45%. Mesmo com essa acomodação, o patamar ainda é elevado e mostra que a valorização dos imóveis segue firme no país.
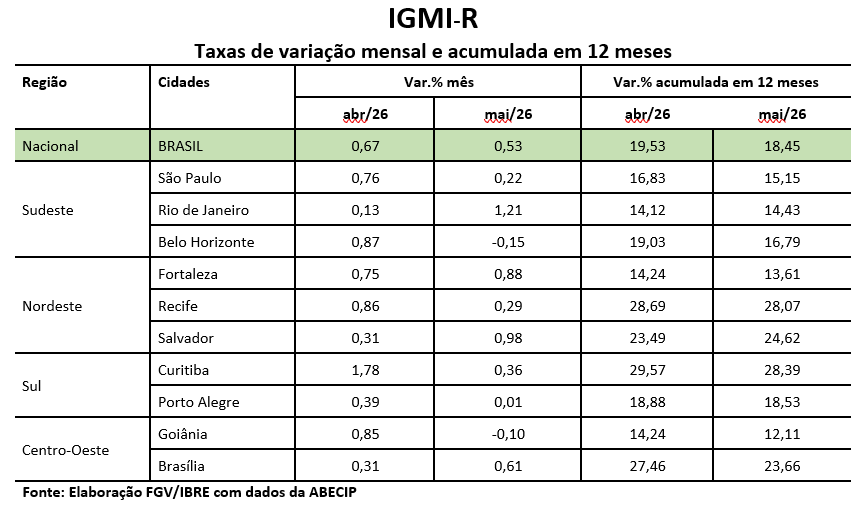
A leitura de maio do IGMI-R mostra que a valorização dos imóveis residenciais continua relevante no país, mas com perda de intensidade. O movimento não aponta para uma reversão da tendência de alta, e sim para uma acomodação em algumas praças depois de um período de valorização bastante expressiva.
No resultado nacional, o índice avançou 0,53% em maio, abaixo da alta de 0,67% registrada em abril. No acumulado em 12 meses, a taxa passou de 19,53% para 18,45%. A desaceleração é clara, mas os preços dos imóveis residenciais seguem subindo acima da inflação média ao consumidor.
A abertura por cidades mostra um mercado bastante heterogêneo. No Sudeste, São Paulo perdeu força de forma importante, com a taxa mensal recuando de 0,76% em abril para 0,22% em maio. Em 12 meses, a variação também cedeu, de 16,83% para 15,15%. Belo Horizonte também mostrou acomodação, passando de alta de 0,87% em abril para queda de 0,15% em maio, enquanto a taxa acumulada em 12 meses recuou de 19,03% para 16,79%. Já o Rio de Janeiro caminhou em sentido oposto: a alta mensal acelerou de 0,13% para 1,21%, e a taxa em 12 meses subiu de 14,12% para 14,43%.
No Nordeste, o comportamento também foi desigual. Fortaleza acelerou de 0,75% para 0,88% no mês, embora a taxa em 12 meses tenha recuado de 14,24% para 13,61%. Recife continuou com uma das maiores valorizações acumuladas entre as cidades pesquisadas, mas perdeu fôlego na margem: a taxa mensal passou de 0,86% para 0,29%, e o acumulado em 12 meses recuou de 28,69% para 28,07%. Salvador, por outro lado, ganhou força em maio, com alta mensal de 0,98%, ante 0,31% em abril. Em 12 meses, a cidade também acelerou, de 23,49% para 24,62%.
Na região Sul, Curitiba segue entre os destaques de valorização, ainda que tenha apresentado forte desaceleração no resultado mensal. A alta passou de 1,78% em abril para 0,36% em maio, enquanto a taxa em 12 meses recuou de 29,57% para 28,39%. Mesmo com essa perda de ritmo, Curitiba permanece com uma das maiores altas acumuladas do levantamento. Porto Alegre ficou praticamente estável no mês, com variação de 0,01% em maio, depois de alta de 0,39% em abril. Em 12 meses, a taxa passou de 18,88% para 18,53%.
No Centro-Oeste, também houve moderação. Goiânia saiu de alta de 0,85% em abril para queda de 0,10% em maio, com a taxa em 12 meses recuando de 14,24% para 12,11%. Brasília, por sua vez, acelerou na margem, de 0,31% para 0,61%, mas ainda assim registrou desaceleração no acumulado em 12 meses, que passou de 27,46% para 23,66%.
De modo geral, os dados de maio indicam que o mercado imobiliário residencial segue em valorização, mas com sinais mais claros de acomodação. A desaceleração nacional foi acompanhada por perda de ritmo em cidades importantes, como São Paulo, Belo Horizonte, Recife, Curitiba, Porto Alegre e Goiânia. Ainda assim, as taxas acumuladas em 12 meses continuam elevadas, especialmente em Curitiba, Recife, Salvador e Brasília, mostrando que a pressão sobre os preços dos imóveis residenciais permanece relevante, mesmo em um ambiente de menor intensidade na margem.
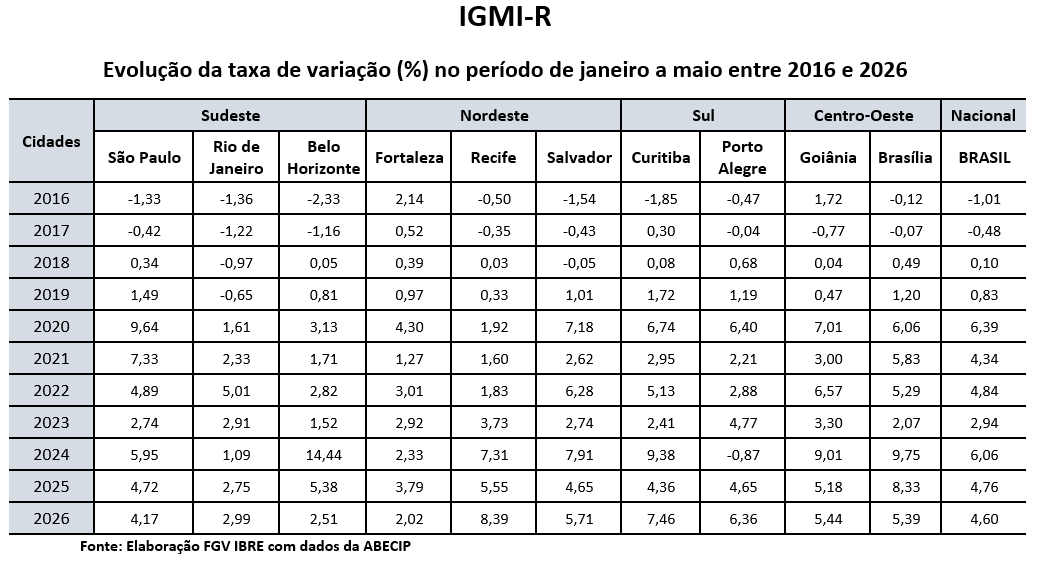
No acumulado de 2026, o IGMI-R nacional avançou 4,60%, mostrando que o mercado imobiliário residencial segue em trajetória de valorização. O resultado é muito próximo ao observado em 2025, quando o índice havia subido 4,76%, e fica acima das variações registradas em boa parte dos anos anteriores, como 2023, quando a alta nacional foi de 2,94%. Ainda assim, o ritmo atual é menos intenso do que o observado em 2020, ano em que o índice avançou 6,39%, e em 2024, quando a valorização chegou a 6,06%.
A leitura dos dados permite identificar que os preços dos imóveis continuam valorizando, mas o movimento não ocorre com a mesma força em todas as cidades. Há mercados claramente mais pressionados, enquanto outros avançam de forma mais moderada. Essa diferença entre capitais é importante porque mostra que a valorização imobiliária no país não é um fenômeno homogêneo. Ela depende das condições locais de oferta, demanda, renda, crédito, estoque disponível e atratividade de cada mercado urbano.
Entre as cidades pesquisadas, Recife aparece como o principal destaque de 2026, com alta de 8,39%, a maior entre as capitais acompanhadas. O resultado chama atenção porque supera com folga a média nacional e fica acima do desempenho da própria cidade em 2025, quando a valorização havia sido de 5,55%. Isso sugere um mercado residencial bastante aquecido, com preços reagindo de forma mais intensa do que na maioria das demais praças.
Curitiba também se mantém entre os mercados mais fortes, com alta de 7,46% em 2026. A cidade já havia mostrado forte valorização em anos anteriores, especialmente em 2024, quando avançou 9,38%. Embora o ritmo atual seja menor do que aquele pico, Curitiba segue bastante acima da média nacional, reforçando sua posição entre os mercados residenciais mais dinâmicos do levantamento.
Outro ponto relevante é o desempenho de Porto Alegre, que acumula alta de 6,36% em 2026. O resultado é expressivo, sobretudo porque a cidade havia registrado queda de 0,87% em 2024 e alta de 4,65% em 2025. A aceleração observada em 2026 indica uma recuperação mais consistente dos preços residenciais na capital gaúcha.
No Nordeste, além de Recife, Salvador também se destaca, com avanço de 5,71%. A capital baiana segue acima da média nacional e mantém uma trajetória de valorização relevante, ainda que abaixo do forte resultado de 2024, quando os preços haviam subido 7,91%. Fortaleza, por outro lado, teve alta mais moderada, de 2,02%, ficando entre os menores resultados de 2026.
No Centro-Oeste, os dois mercados pesquisados continuam em terreno positivo e acima da média nacional. Goiânia avançou 5,44%, enquanto Brasília registrou alta de 5,39%. Apesar de Brasília ter desacelerado em relação a 2025, quando havia subido 8,33%, o resultado ainda revela um mercado aquecido. Goiânia, por sua vez, manteve desempenho parecido ao do ano anterior, quando havia avançado 5,18%.
No Sudeste, o quadro é mais moderado. São Paulo acumula alta de 4,17%, abaixo da média nacional, mas ainda compatível com um mercado em valorização. O resultado também fica ligeiramente abaixo do observado em 2025, quando a capital paulista havia subido 4,72%. Rio de Janeiro avançou 2,99%, mantendo uma trajetória positiva, mas distante dos mercados mais aquecidos do levantamento e da média nacional. Belo Horizonte, com alta de 2,51%, também aparece entre as capitais com valorização mais contida em 2026, depois de ter registrado forte avanço em 2024, de 14,44%.
De forma geral, os dados de 2026 reforçam que o mercado imobiliário residencial segue valorizado no país, mas com ritmos bastante distintos entre as capitais. A média nacional de 4,60% mostra continuidade do ciclo de alta, enquanto cidades como Recife, Curitiba, Porto Alegre, Salvador, Goiânia e Brasília apontam pressões mais fortes. Já Fortaleza, Belo Horizonte e Rio de Janeiro indicam uma valorização mais moderada. O quadro, portanto, não é de perda de fôlego generalizada, mas de um mercado mais seletivo: os preços continuam subindo, só que a intensidade da alta depende cada vez mais das condições específicas de cada cidade.
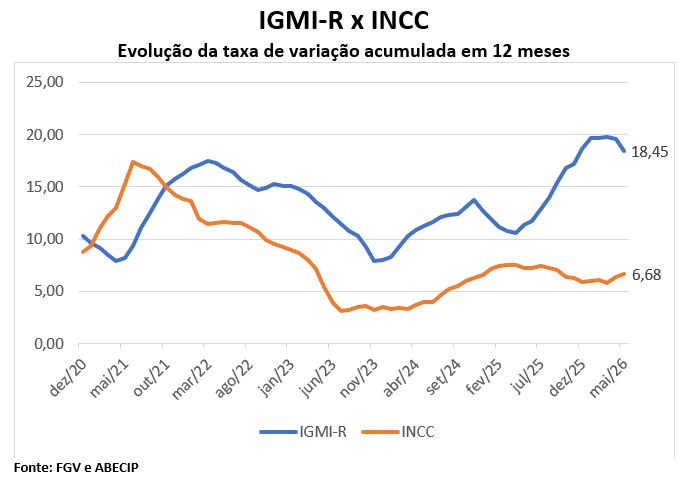
Na comparação em 12 meses, o gráfico mostra que o IGMI-R segue avançando acima do INCC, preservando uma distância importante entre a valorização dos imóveis residenciais e a evolução dos custos de construção. Em maio de 2026, o IGMI-R acumulou alta de 18,45%, enquanto o INCC registrou variação de 6,68% no mesmo período. Houve alguma acomodação no indicador de preços dos imóveis em relação ao mês anterior, mas o descolamento entre as duas curvas continua bastante expressivo.
Essa diferença sugere que a alta dos imóveis não pode ser atribuída apenas ao encarecimento da construção. É verdade que o INCC voltou a ganhar força depois dos níveis mais baixos observados entre 2023 e 2024, mas sua trajetória permanece mais comportada do que a do IGMI-R. Em outras palavras, os custos de materiais, serviços e mão de obra continuam subindo, mas em menor intensidade que os preços dos imóveis residenciais.
O comportamento do IGMI-R reforça a percepção de que o mercado imobiliário segue sendo influenciado por fatores que vão além do custo da obra. Questões como a oferta mais restrita em algumas praças, a demanda ainda resiliente por imóveis, a recomposição parcial da renda das famílias e a melhora da confiança de compradores e investidores ajudam a explicar por que os preços dos imóveis continuam reagindo com mais intensidade.
O próprio desenho das curvas ajuda a contar essa história. O INCC teve um pico importante em 2021, perdeu força ao longo de 2022 e 2023, e voltou a acelerar moderadamente a partir de 2024. Já o IGMI-R, embora tenha passado por momentos de desaceleração, retomou uma trajetória mais intensa de alta e chegou a se aproximar de 20% em 12 meses no início de 2026, encerrando maio ainda em um patamar ainda elevado.
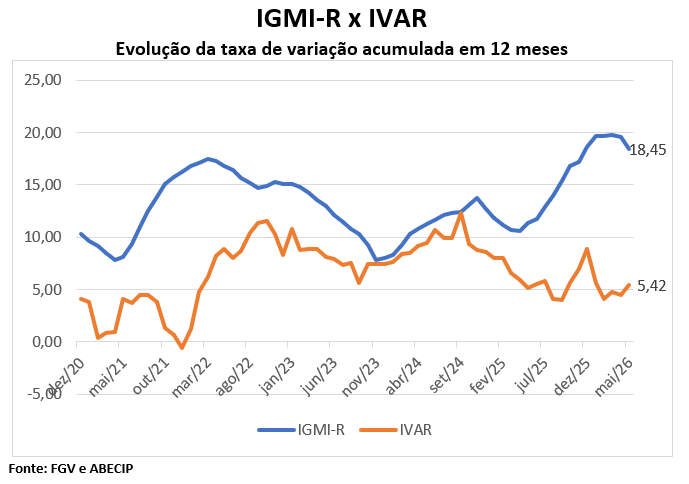
Na comparação em 12 meses, o gráfico mostra que o IGMI-R continua avançando em ritmo superior ao IVAR, revelando um descompasso entre a valorização dos imóveis residenciais e a evolução dos aluguéis. Em maio de 2026, o IGMI-R acumulou alta de 18,45%, enquanto o IVAR registrou variação de 5,42% no mesmo período.
Embora o IGMI-R tenha mostrado alguma acomodação em relação aos meses anteriores, o patamar ainda é bastante elevado. Já o IVAR voltou a ganhar força em maio, depois de leituras mais moderadas, mas permanece distante da velocidade observada nos preços de venda dos imóveis. A leitura conjunta dos dois indicadores sugere que o mercado de compra e venda segue mais aquecido do que o mercado de locação.
Esse comportamento indica que o preço dos imóveis residenciais vem respondendo a uma dinâmica própria, mais intensa do que a observada nos aluguéis. Enquanto os valores de venda continuam sustentados por fatores como oferta limitada em algumas praças, recomposição da demanda, busca por proteção patrimonial e expectativa de valorização dos ativos, os aluguéis parecem avançar de forma mais contida, possivelmente limitados pela capacidade de pagamento das famílias e maior nível de ofer
A diferença entre os dois indicadores também traz uma leitura importante para investidores e compradores. Quando o preço do imóvel sobe muito mais do que o aluguel, o retorno relativo da locação – cap rate – tende a ficar menos atraente para quem compra o imóvel com objetivo de renda. Em outras palavras, a valorização patrimonial continua forte, mas ela não vem sendo acompanhada, na mesma proporção, pelo rendimento gerado com aluguel.
O gráfico reforça uma mensagem central: os preços dos imóveis residenciais continuam valorizando acima dos preços dos aluguéis. Esse descompasso mostra que o mercado imobiliário segue pressionado do lado dos preços dos ativos, enquanto a locação avança em ritmo mais moderado. Mesmo com alguma desaceleração do IGMI-R em maio, a distância em relação ao IVAR permanece expressiva e confirma que a valorização dos imóveis ainda não se traduz integralmente em aumento dos aluguéis.
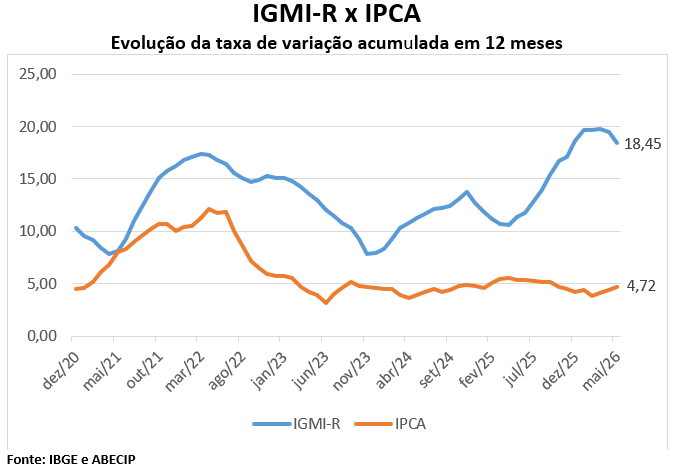
Em maio de 2026, o IGMI-R acumulou alta de 18,45% em 12 meses, mantendo uma variação superior à inflação ao consumidor medida pelo IPCA, que registrou 4,72% no mesmo período. O gráfico evidencia um descolamento expressivo entre a valorização dos imóveis residenciais e a evolução média dos preços da cesta de consumo das famílias.
Esse diferencial mostra que o mercado imobiliário continua seguindo uma dinâmica própria. Enquanto o IPCA avançou de forma mais moderada, os preços dos imóveis residenciais nas praças analisadas permaneceram em patamar elevado, ainda que com alguma desaceleração em relação ao mês anterior. A valorização segue refletindo condições específicas do setor, como oferta restrita em determinadas localidades, demanda ainda resiliente e maior atratividade dos imóveis como ativo patrimonial.
A distância entre os dois indicadores também sugere que os imóveis continuam registrando ganho real em relação à inflação corrente. Isso reforça a percepção do imóvel como instrumento de preservação de valor.
Assim, a comparação com o IPCA confirma que a valorização imobiliária recente não acompanha apenas o movimento geral dos preços da economia. O IGMI-R segue em nível elevado porque responde a fatores próprios do mercado residencial, combinando restrições de oferta, expectativas de valorização e demanda seletiva em regiões metropolitanas. Mesmo com a perda de fôlego observada em maio, a diferença em relação ao IPCA permanece ampla e mostra que os preços dos imóveis continuam avançando acima da inflação média.
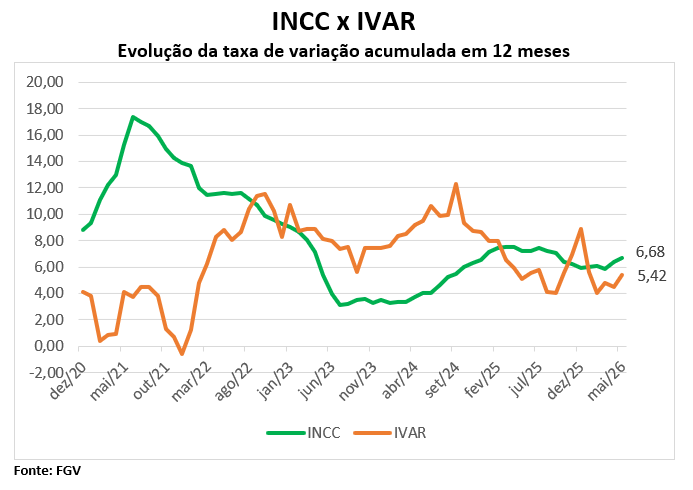
A trajetória em 12 meses do INCC e do IVAR mostra que os dois indicadores continuam em patamares relativamente próximos, mas com dinâmicas diferentes. Em maio de 2026, o INCC acumulou alta de 6,68%, enquanto o IVAR avançou 5,42%. A distância entre os dois índices permanece moderada, mas a leitura mais recente mostra que tanto os custos da construção quanto os aluguéis residenciais voltaram a ganhar algum fôlego.
O INCC vem apresentando uma recomposição gradual desde os pisos observados em 2023. Depois da forte desaceleração que sucedeu o choque de custos da construção no período pós-pandemia, o índice voltou a avançar de forma mais consistente. Esse movimento sugere uma pressão um pouco maior sobre materiais, serviços e mão de obra, embora ainda distante dos picos registrados entre 2020 e 2022.
O IVAR, por sua vez, segue uma trajetória mais irregular. O índice teve momentos de forte oscilação ao longo da série, refletindo a sensibilidade dos aluguéis às condições de renda, ocupação dos imóveis e capacidade de pagamento das famílias. Em maio, a taxa em 12 meses voltou a subir, alcançando 5,42%, depois de registrar 4,49% em abril. Ainda assim, o ritmo permanece inferior ao do INCC.
A comparação entre os dois indicadores ajuda a mostrar que os custos da construção e os aluguéis residenciais não caminham necessariamente na mesma velocidade. O INCC responde mais diretamente aos custos de produção dos imóveis, enquanto o IVAR reflete a dinâmica do mercado de locação, que depende da renda das famílias, da oferta de imóveis disponíveis e da disposição dos proprietários em reajustar contratos.
De modo geral, o gráfico sugere que tanto a construção quanto os aluguéis seguem pressionados, mas sem repetir os movimentos mais intensos vistos nos anos anteriores. O INCC mantém uma trajetória de recomposição gradual, enquanto o IVAR avança com mais volatilidade. A leitura é de um mercado habitacional ainda pressionado, mas com sinais distintos entre custo de construir e custo de alugar.
Em maio de 2026, a valorização dos imóveis residenciais permaneceu significativamente acima dos principais indicadores relacionados ao setor habitacional. Esse comportamento evidencia que o comportamento dos preços dos imóveis segue dissociado tanto dos custos de construção quanto da evolução dos aluguéis e da inflação geral da economia, indicando que fatores específicos do mercado imobiliário continuam exercendo influência predominante sobre a formação dos preços.
Outro aspecto relevante é que o descompasso entre os indicadores sugere uma ampliação do ganho patrimonial dos imóveis em relação à renda gerada pela locação e aos custos de reposição dos ativos. Enquanto os preços de venda mantêm trajetória de valorização mais intensa, os aluguéis e os custos de construção avançam em ritmo mais moderado, refletindo limitações da capacidade de pagamento das famílias e uma recomposição gradual dos custos do setor. A leitura conjunta dos índices aponta para um mercado em que a valorização dos ativos imobiliários permanece como o principal vetor de desempenho, reforçando a diferenciação entre os segmentos de compra, locação e construção.


