
IGMI-R AGOSTO 2025
Índice Geral do Mercado Imobiliário Residencial (IGMI-R)
O IGMI-R avançou 1,79% em agosto, desacelerando frente aos 2,10% de julho. Apesar do arrefecimento mensal, o acumulado em 12 meses acelerou de 12,88% para 13,96%, mantendo o dinamismo e sinalizando a continuidade da valorização dos imóveis residenciais no país.
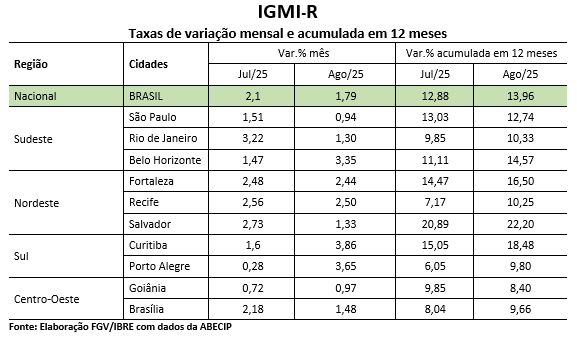
A leitura regional do IGMI-R mostra trajetórias divergentes entre as grandes regiões. No Sudeste, o movimento foi heterogêneo: São Paulo e Rio de Janeiro desaceleraram, enquanto Belo Horizonte acelerou. No Nordeste, todas as cidades acompanhadas perderam fôlego, indicando dinamismo mais contido. O Sul foi a única região com avanço nas duas cidades de referência e registrou as acelerações mais fortes do país. No Centro-Oeste, Brasília desacelerou e Goiânia acelerou, reproduzindo o padrão misto do Sudeste e contrastando com a desaceleração generalizada do Nordeste.
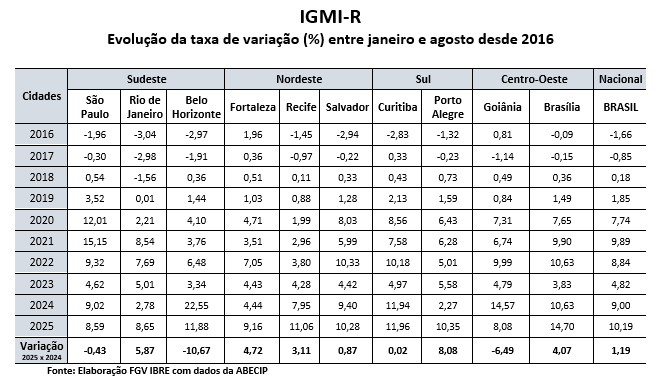
No acumulado do ano, o IGMI-R nacional acumula alta de 10,19%, a maior para o período desde 2016. O resultado confirma um mercado imobiliário aquecido e consolida a recuperação dos últimos anos. Entre as capitais, Porto Alegre teve maior variação em relação ao ano passado, cuja taxa acumulada avançou de 2,27% em 2024 para 10,35% em 2025, o que pode ser atribuído ao desastre natural ocorrido na região, com impacto nos preços dos imóveis. Belo Horizonte, por sua vez, registrou a menor alta no acumulado do ano, com 11,88%, acompanhada das capitais Goiânia e São Paulo, foram as cidades analisadas pelo IGMIR que apresentaram desaceleração frente ao mesmo intervalo de 2024. No agregado, o desempenho de janeiro a agosto de 2025 reforça o dinamismo dos preços residenciais: sete das dez cidades analisadas apresentaram variações superiores às de 2024 no mesmo período.
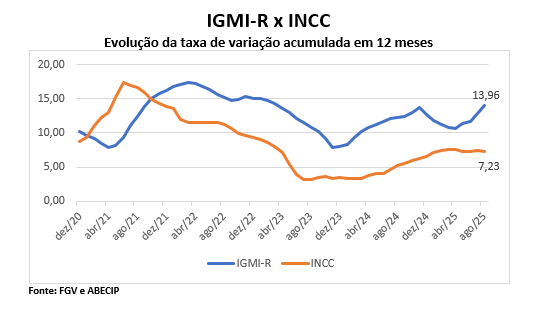
Em 12 meses, o IGMI-R acelera mais que o INCC, ampliando o hiato entre a valorização dos imóveis residenciais e os custos de construção. Enquanto o INCC se mantém relativamente estável, refletindo a dinâmica dos insumos e da mão de obra, o IGMI-R sinaliza um mercado imobiliário aquecido, sustentado por demanda firme e disponibilidade de crédito. Esse descolamento indica que a recente alta dos preços residenciais não se explica apenas pelos custos de obra, mas também por condicionantes estruturais de oferta e demanda no setor habitacional.
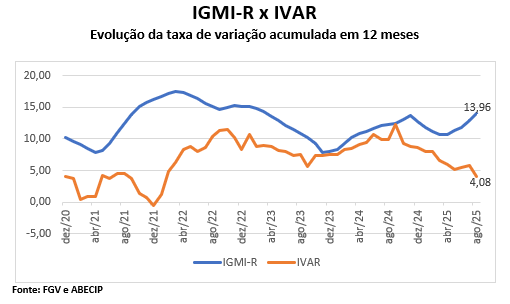
A variação acumulada em 12 meses evidencia trajetórias distintas e complementares entre IGMI-R e IVAR. O IGMI-R retrata a valorização dos imóveis residenciais no mercado de compra e venda, enquanto o IVAR monitora a dinâmica dos contratos de locação. Nos últimos meses, o IGMI-R segue em ritmo mais acelerado, sinalizando ganho patrimonial, ao passo que o IVAR avança de forma mais moderada.
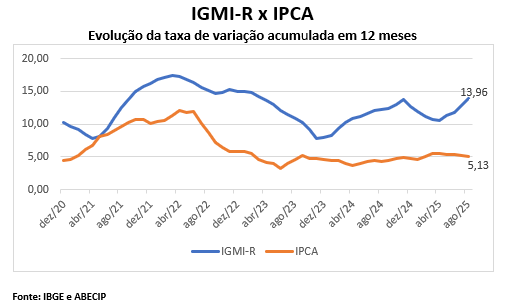
Em agosto de 2025, o IGMI-R acumulou alta de 13,96% em 12 meses, mais que o dobro do IPCA (5,13%). O descompasso indica que os preços dos imóveis seguem dinâmica própria, pouco atrelada à cesta de consumo das famílias. A persistência desse diferencial decorre da rigidez da oferta, do efeito ainda presente do encarecimento dos insumos de construção e da demanda resiliente em segmentos e metrópoles específicas. Assim, o imóvel segue se afirmando como ativo de preservação de valor em cenários de incerteza, reforçando seu apelo para famílias e investidores.
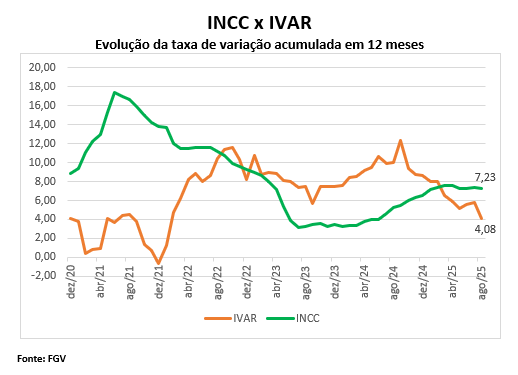
Na leitura em 12 meses, INCC e IVAR nem sempre caminham juntos. O INCC capta os custos de construir com mão de obra e insumos, enquanto o IVAR reflete os preços dos aluguéis, influenciados pela renda das famílias e pelo equilíbrio entre oferta e demanda. Em vários momentos recentes, mesmo com a desaceleração dos custos de obra, os aluguéis continuaram em alta, sinalizando que o movimento do mercado locatício é explicado menos pelos custos e mais pela combinação de oferta restrita e demanda ainda aquecida.


